「親が借りていた土地に建てた実家を相続した」「人に貸している土地(底地)を引き継いだ」——こうしたケースでは、相続税の評価がどうなるのか分かりにくく、不安に感じる方が少なくありません。
借地権も底地も、それぞれ相続税の対象になる財産です。評価のしかたは更地(自用地)とは異なり、福岡の地域ごとに定められた借地権割合を使って計算します。
この記事では、借地権・底地の相続税評価の考え方と、福岡の借地権割合を路線価図の記号(A〜G)から調べる手順を、税理士がかみ砕いて解説します。あわせて、評価減が使えない「使用貸借」との違いや、相続時の注意点もまとめます。権利関係は個別性が高いため、最終的な判断は税理士にご確認ください。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。


お見積り・ご依頼はこちら Contact Form

借地権・底地とは?まず権利関係を整理する
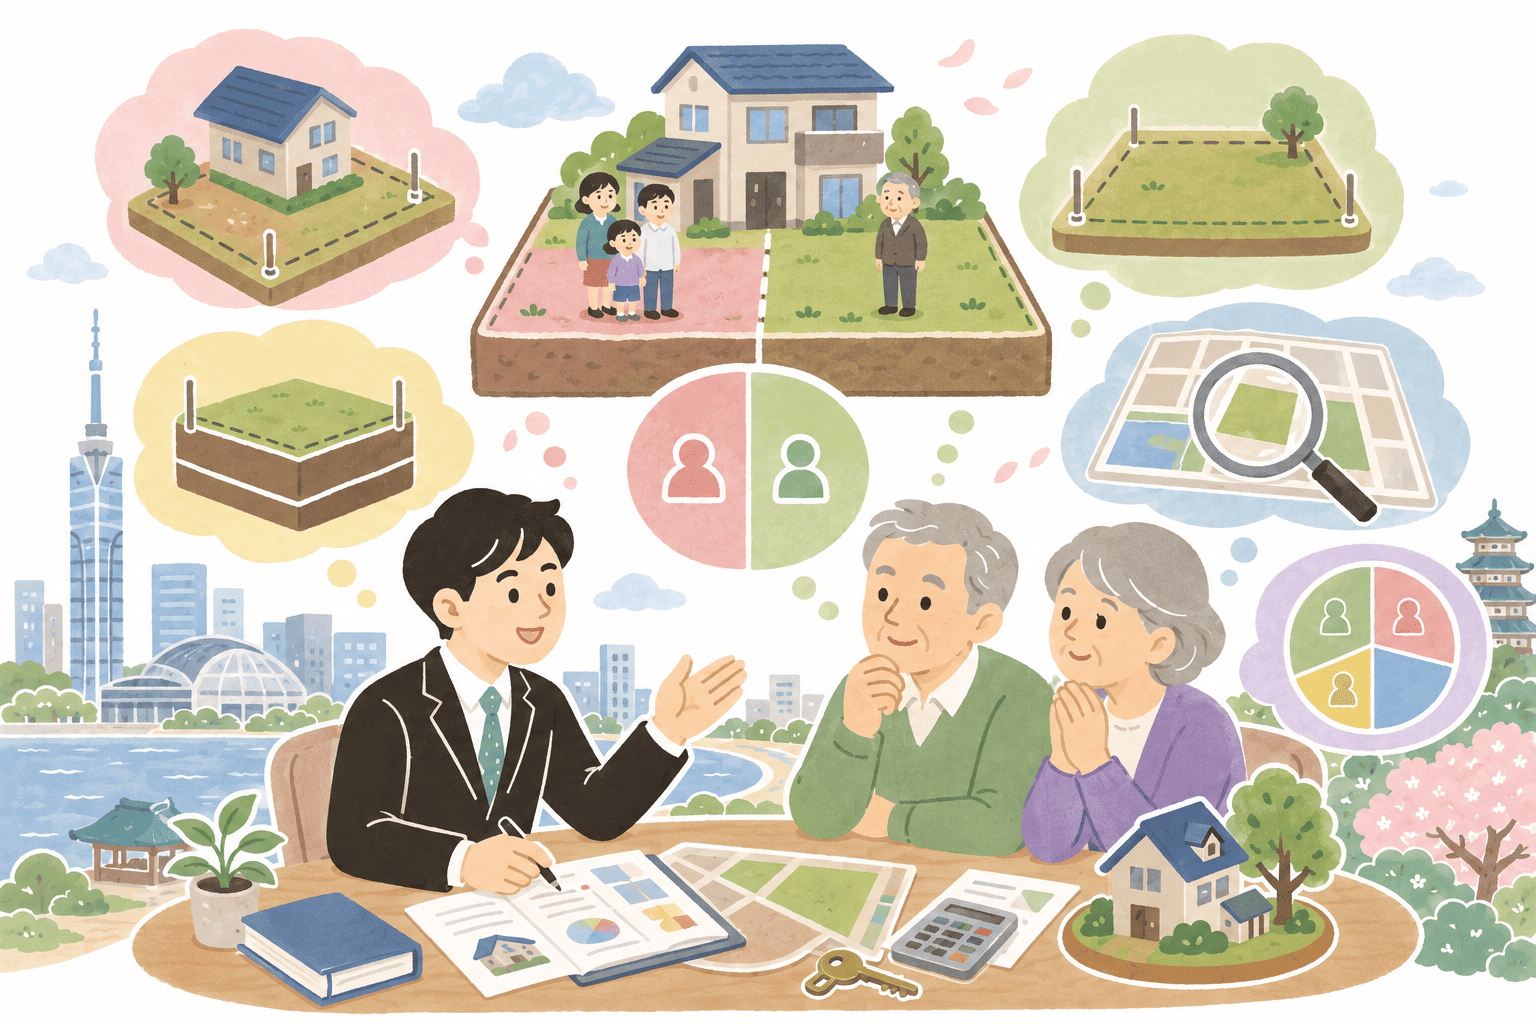
はじめに、言葉の意味を整理します。借地権とは、建物を所有する目的で他人の土地を借りる権利のことです(借地借家法)。土地そのものの所有権はありませんが、「土地を使う権利」に財産的な価値があるため、相続税・贈与税の課税対象になります。
一方、その借地権が設定されている土地について、地主側が持つ所有権を一般に「底地」といいます。相続税評価では、借地権などの目的となっている宅地を「貸宅地」として評価します。
つまり、同じ一つの土地でも、立場によって相続する財産が変わります。
- 借地人(土地を借りて建物を建てている側)が相続するのは「借地権」
- 地主(土地を貸している側)が相続するのは「底地(貸宅地)」
借地権にはいくつかの種類がある
国税庁のタックスアンサーでは、借地権等の評価として次のような類型が整理されています(国税庁「No.4611 借地権の評価」、2026年6月時点)。
- 借地権(旧借地法・借地借家法による、いわゆる普通借地権)
- 定期借地権
- 事業用定期借地権等
- 建物譲渡特約付借地権
- 一時使用目的の借地権
このうち、住宅地でよく見られるのは一般的な普通借地権です。本記事も普通借地権を中心に解説します。定期借地権は評価の計算方法が異なり専門的になるため、あとの章で触れます。ご自身の借地がどの契約にあたるかは、契約書で確認しておくと安心です。
福岡の借地権割合の調べ方|路線価図の記号A〜G
借地権・底地の評価で必ず使うのが借地権割合です。これは「土地全体の価値のうち、借地権が占める割合」を示すもので、福岡をはじめ全国の地域ごとに国税庁が定めています。
借地権割合は、国税庁の「財産評価基準書 路線価図・評価倍率表」で調べられます。路線価図では、道路に書かれた路線価(1㎡あたりの価額。千円単位)の右隣のアルファベット記号(A〜G)が借地権割合を表します。記号と割合の対応は次のとおりです(国税庁「路線価図の説明」、2026年6月時点)。
| 記号 | 借地権割合 |
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
たとえば路線価図に「215D」と書かれていれば、その道路に面する土地は1㎡あたり215,000円、借地権割合は60%という意味です。
なお、路線価が定められていない地域(倍率地域)では、路線価図ではなく評価倍率表の「借地権割合」欄を確認します。福岡県内でも、市街化調整区域や郊外の一部は倍率地域にあたることがあります。
福岡の借地権割合の傾向
借地権割合は、一般に地価の高い地域ほど高くなる傾向があります。天神・博多駅周辺といった福岡市中心部の商業地では70%前後(C)など高めに、周辺の住宅地では50〜60%程度(D・E)に設定されていることが多く見られます。
ただし、これはあくまで傾向です。借地権割合は道路(路線)ごとに細かく決められており、路線価図・評価倍率表は毎年7月ごろに公表されます。実際の数値は、評価の対象となる土地が面する道路の最新の路線価図で必ず確認してください。路線価図の見方は、福岡市の路線価で相続税評価額を調べる方法でくわしく解説しています。
借地権・底地の相続税評価の計算(モデルケース)
記号で借地権割合がわかれば、評価の計算式はシンプルです。まず、その土地を更地として評価した金額(自用地としての価額)を求め、そこに借地権割合を掛けます。自用地としての価額は、原則として「路線価 × 土地の面積 × 各種補正率」で計算します。補正率の適用は専門的になるため、路線価で相続税評価額を調べる方法もあわせてご覧ください。
借地権の評価
借地権の価額は、次の式で求めます(国税庁「No.4611 借地権の評価」)。
借地権の価額=自用地としての価額 × 借地権割合
底地(貸宅地)の評価
底地(貸宅地)の価額は、自用地としての価額から借地権の価額を差し引いた金額です(国税庁「No.4613 貸宅地の評価」)。
底地の価額=自用地としての価額 ×(1 − 借地権割合)
モデルケースで見る評価額
たとえば、自用地としての価額が3,000万円、借地権割合が60%(記号D)の土地を想定します(あくまで概算のモデルケースです)。
| 区分 | 計算 | 評価額(概算) |
| 借地権(借地人が相続) | 3,000万円 × 60% | 1,800万円 |
| 底地(地主が相続) | 3,000万円 ×(1 − 60%) | 1,200万円 |
このように、一つの土地の価値が借地権と底地に分かれます。なお、借地権の取引慣行がないと認められる地域の底地については、借地権割合を20%として計算する取扱いがあります(国税庁「No.4613 貸宅地の評価」)。
また、定期借地権の場合は、設定時の経済的利益や残存期間、基準年利率などを使った別の計算方法になり、自分で正確に求めるのは困難です。契約が定期借地権にあたるときは、早めに税理士へご相談ください。
使用貸借との違い|無償で土地を使わせている場合、土地所有者側の評価は原則として下がらない
ここは間違えやすい重要なポイントです。土地の貸し借りには、地代を払う「賃貸借」とは別に、無償(またはごくわずかな負担)で借りる使用貸借(しようたいしゃく)があります。
たとえば「親が所有する土地に、子が地代を払わずに自宅を建てて住んでいる」というケースは、典型的な使用貸借です。親子間ではよくある形ですが、相続税の評価では注意が必要です。
使用貸借では、借りている側に借地権(財産的価値のある権利)は発生しないものとして扱われます。そのため、その土地は借地権割合による評価減ができず、更地(自用地)と同じ評価になります。「子が建物を建てて使っているから評価が下がるはず」と考えていると、想定より評価額が高くなることがあります。
地代や権利金のやりとりの有無で税務上の扱いは変わり、判断が分かれることもあります。親の土地に子が家を建てている、あるいはその逆といった場合は、相続が起きる前に権利関係を確認しておくと安心です。
なお、固定資産税相当額程度の負担だけでは、通常は地代を支払っている賃貸借とは扱われず、使用貸借と判断されることがあります。
相続時の注意点|借地人・地主それぞれの視点で
借地人(借地権を相続する側)の注意点
- 借地権も相続財産です。福岡市中心部など借地権割合が高い地域では、評価額が大きくなり、相続税に影響することがあります。
- 借地上の建物と借地権はセットで考えます。建物の名義変更や、地主への連絡・承諾が必要になる場面もあります。
- 借地上の自宅についても、要件を満たせば小規模宅地等の特例(自宅の土地の評価を一定面積まで大きく減らせる制度)の対象になる場合があります。くわしくは福岡で小規模宅地等の特例を使う条件をご覧ください。
地主(底地を相続する側)の注意点
- 底地は借地権割合の分だけ評価が下がりますが、その一方で流通性が低く、売却して現金化しにくいという性質があります。評価額が下がっても、納税資金を底地の売却でまかなえるとは限りません。
- 受け取っている地代が低い場合、収益性が乏しいまま相続税だけがかかることもあります。
- 「相当の地代」を受け取っているケースなど、地代の水準によっては評価方法が変わることがあります。底地の評価は個別性が高いため、画一的な判断は禁物です。
借地権・底地の評価は、契約の種類や地代の状況、使用貸借かどうかによって結論が大きく変わります。「うちの土地はどう評価されるのか」を正確に知りたい方は、自己判断の前に専門家へご相談ください。当事務所では、まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)からお気軽にお問い合わせください。
まとめ
- 借地権は「土地を借りて建物を所有する権利」、底地はその土地の所有権。どちらも相続税の対象です。
- 借地権の評価は「自用地としての価額 × 借地権割合」、底地の評価は「自用地としての価額 ×(1 − 借地権割合)」で計算します。
- 福岡の借地権割合は、路線価図の記号A〜G(A=90%〜G=30%)で調べます。路線価は毎年7月ごろ公表されるため、最新版で確認しましょう。
- 無償で土地を使わせている使用貸借の場合、土地を使用する権利の価額は原則としてゼロと扱われ、土地所有者側の相続税評価では自用地として評価するのが基本です。借地権割合による評価減ができない点に注意が必要です。
- 定期借地権や底地の評価、相当の地代がからむケースは特に複雑です。借地・底地の相続は、早めに税理士へ相談すると安心です。
福岡の相続税の全体像は、福岡の相続税ガイドでまとめて解説しています。
借地権・底地の評価でお困りのときは、まずは無料でご相談ください。
ふくおか相続税相談室 ほっと!では、福岡の相続税申告を15万円から承っています。まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)から、お気軽にどうぞ。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。
お見積り・ご依頼はこちら Contact Form
| ※本記事は2026年6月時点の情報をもとに、一般的な内容を分かりやすくまとめたものです。制度の数値・要件・期限は改正により変わる場合があり、記載の税額・評価額はモデルケース(概算)です。実際のお取り扱いは、最新の一次情報のご確認と、税理士への個別相談をおすすめします。 |

・福間税理士事務所、ふくおか相続税相談室 ほっと!代表。
・ 1977年10月5日生 福岡市出身
・保有資格:税理士、行政書士