「相続税の申告は10か月以内」と聞いても、いつから数えて、その間に何をどの順番で進めればいいのかは、最初はなかなか分かりにくいものです。福岡では自宅や実家などの不動産をお持ちのご家庭が多く、財産の評価や遺産分割に時間がかかりやすいため、気づいたときには期限が迫っていた、ということも少なくありません。
この記事では、申告期限(10か月)の正しい数え方と、期限から逆算した段取りを、福岡での進め方にそって解説します。あわせて、遺産分割が間に合わないときの「未分割申告」と、間に合わなかった場合のペナルティについても触れます。先に結論をお伝えすると、期限に間に合わせるコツは「早く全体像をつかみ、戸籍収集と財産調査を最優先で始めること」です。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。


お見積り・ご依頼はこちら Contact Form

相続税の申告期限の数え方(10か月のスタート地点)
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内と定められています(相続税法第27条)。「相続の開始があったことを知った日」は、通常は被相続人(亡くなった方)が亡くなった日を指します。
数え方のポイントは「亡くなった日から10か月」ではなく、「知った日の翌日から10か月後の同じ日付(応当日)」という点です。たとえば1月6日に亡くなった場合、その年の11月6日が申告期限になります(国税庁タックスアンサーNo.4205/2026年確認)。
注意したいのは次の2点です。
- 申告期限=納付期限です。「申告だけ先に、納税は後で」ではなく、同じ期限までに税金の納付まで終える必要があります。
- 期限の日が土日・祝日・年末年始(12月29日〜翌1月3日)にあたるときは、税務署の翌開庁日が期限になります。前倒しにはなりません。
なお、遺産分割の話し合いがまとまらない、財産の評価に時間がかかる、といった事情があっても、申告期限が自動的に延びることはありません。「10か月もある」と感じても、後述のとおり実際にはあっという間です。
10か月でやることの逆算スケジュール
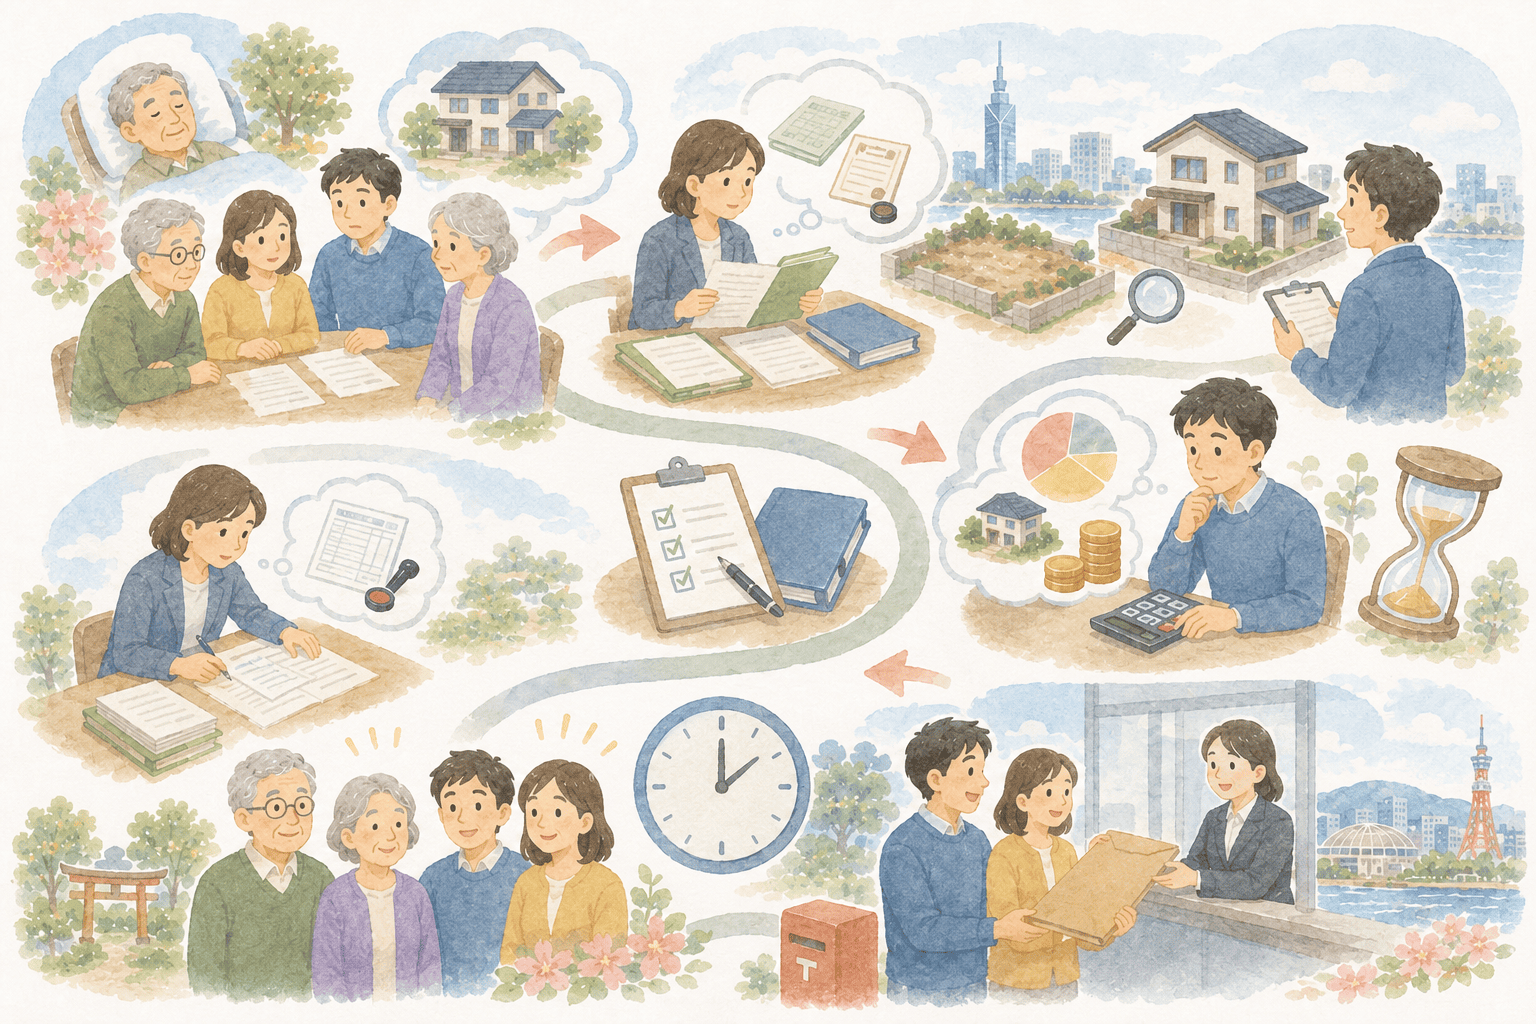
相続税の申告までには、おおむね次の工程があります。財産の範囲と評価が固まらないと、遺産分割も税額計算も進めにくいため、戸籍収集と財産調査を早く始めるほど後がラクになります。福岡市中心部(天神・博多など)は地価の上昇で土地の評価額が想定より高くなることもあり、評価に時間の余裕を持たせておくと安心です。
あくまで一般的なモデルケースですが、期限から逆算した目安は次のとおりです。
| 時期(相続開始から) | 主にやること |
| 〜3か月 | 死亡届・遺言の有無の確認。戸籍を集めて相続人を確定。財産・債務の洗い出し。相続放棄をするかの検討(家庭裁判所への申述は原則3か月以内)。 |
| 〜4か月 | 被相続人に確定申告が必要な所得があった場合の準確定申告(原則4か月以内)。 |
| 4〜6か月 | 財産の評価(不動産は路線価・倍率方式、預貯金は残高証明、株式の評価など)。福岡国税局が公表する路線価を確認。 |
| 6〜8か月 | 遺産分割協議。だれが何を相続するかを話し合い、遺産分割協議書を作成。 |
| 8〜10か月 | 相続税の申告書を作成。納税資金を準備し、期限内に申告・納付。 |
相続手続きに必要な戸籍は、亡くなった方の出生から死亡までをすべて繋げて揃えなければなりません。現在は広域交付制度により、最寄りの役所で全国の戸籍をまとめて請求できるようになりましたが、通数が多いケースや自治体ごとの照合が必要な場合は、取得までに日数を要することもあります。一般的に、「戸籍収集」「不動産の評価」「遺産分割協議」の3点は特に時間がかかりやすく、遅れの原因になりやすい工程ですので、早めの着手が肝心です。
申告から納付までの全体の流れは、相続税の申告から納付までの流れについてでも解説しています。福岡の相続税の全体像は福岡の相続税ガイドもあわせてご覧ください。
遺産分割が間に合わないとき(未分割申告)
話し合いがまとまらず、申告期限までに遺産分割が終わらないこともあります。その場合でも、申告期限内の申告・納税は必要です。期限が延びるわけではない点に注意してください。
遺産分割が決まっていないときは、各相続人が法定相続分どおりに財産を取得したものと仮定して、いったん申告・納税します。これを一般に「未分割申告」と呼びます。
未分割申告では、軽減の特例が一旦使えない
未分割申告のいちばんの注意点は、「配偶者の税額軽減」や「小規模宅地等の特例(自宅の土地などの評価を最大8割減らせる制度)」が、当初の申告では使えないことです。これらは「だれがその財産を取得するか」が決まっていることが前提のため、未分割のままでは適用できません。その結果、いったんは特例を使わない、本来より重い税額で納めることになります。
「申告期限後3年以内の分割見込書」を必ず添付する
ここで重要なのが「申告期限後3年以内の分割見込書」という書類です。未分割申告の際にこの書類を申告書に添付しておくと、申告期限から3年以内に遺産分割がまとまった場合に、配偶者の税額軽減や小規模宅地等の特例をさかのぼって適用できます(国税庁タックスアンサーNo.4208/2026年確認)。
適用までの流れは次のとおりです。
- 未分割申告のとき、申告書に「申告期限後3年以内の分割見込書」を添付して提出する。
- 申告期限から3年以内に遺産分割を成立させる。
- 分割が成立した日の翌日から4か月以内に「更正の請求」を行い、納めすぎた税金の還付を受ける。
この分割見込書を添付し忘れると、後から分割がまとまっても特例を使えなくなるおそれがあります。納める税額が大きく変わる、非常に重要な手続きです。
なお、訴訟が続いているなど、やむを得ない事情で3年以内に分割できないときは、申告期限の翌日から3年を経過する日の翌日から2か月以内に「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を税務署へ提出し、承認を受ける必要があります。手続きや期限を1日でも過ぎると特例を使えなくなる場合があるため、未分割になりそうなときは早めに税理士へご相談ください。
期限後申告になるとどうなる(ペナルティの概要)
申告・納付が期限に間に合わないと、本来の相続税に加えて加算税や延滞税がかかる場合があります。ここでは段取りを考えるうえで知っておきたい要点だけをまとめます。具体的な税率や計算方法は相続税の申告をしないとどうなる?(ペナルティと対策)で詳しく解説しています。
- 無申告加算税:期限までに申告しなかった場合の加算税です。税務調査の通知前に自主的に期限後申告をすれば軽減されますが、調査で指摘されてからだと税率が重くなります(無申告加算税の取扱いは申告期限が令和6年〈2024年〉1月1日以降のものから見直されています)。
- 過少申告加算税:期限内に申告したものの税額が少なすぎた場合の加算税です。調査の通知前に自主的に修正申告すれば、原則として課されません。
- 延滞税:納付が遅れた日数に応じてかかる利息に相当する税金です。納期限の翌日から2か月を経過する日までは低い割合、それ以後は高い割合の2段階になっています(延滞税は2か月までが低い割合、それ以後が高い割合になります。延滞税の割合は毎年見直されるため、最新の率は国税庁でご確認ください)。
もう一つ見落としやすいのが、配偶者の税額軽減や小規模宅地等の特例は、相続税の申告書に必要事項を記載し、必要書類を添付して申告する必要がある点です。これらの特例で結果的に相続税がゼロになる場合でも、申告書を出さなければ適用は受けられません。「税金がかからないから申告も不要」と考えず、期限内の申告を心がけましょう。
また、納税資金が手元に足りず期限に間に合いそうにないときは、分割払いの延納や、現金以外で納める物納などの方法もあります。詳しくは福岡で相続税が払えないとき(延納・物納・売却・納税資金の作り方)をご覧ください。
福岡で申告期限が迫っているときの相談先
「もう数か月しかない」「何から手をつければいいか分からない」というときは、できるだけ早く相続税に詳しい税理士へ相談するのが近道です。期限が近いケースでは、次のような対応が考えられます。
- まずは戸籍収集と財産の概算把握を急ぎ、申告が必要かどうかと、税額のおおよその見込みをつかむ。
- 分割がまとまりそうにないときは、未分割申告と「申告期限後3年以内の分割見込書」の準備を進める。
- 納税資金が不足しそうなら、延納などの選択肢も含めて早めに資金繰りを検討する。
申告書の提出先は、相続人の住所地ではなく、被相続人の死亡時の住所地を所轄する税務署(福岡国税局管内)です。提出先の調べ方は福岡の相続税申告はどこに出す?福岡国税局管内の税務署と提出先で確認できます。依頼にかかる費用の目安は福岡で相続税申告を税理士に頼む費用相場をご覧ください。
まとめ
- 相続税の申告期限は「相続の開始を知った日の翌日から10か月以内」。申告期限=納付期限で、期限が土日祝なら翌開庁日になります。
- 戸籍収集→財産調査→評価→遺産分割→申告の順に進みます。遅れやすい工程ほど早く着手するのがコツです。
- 分割が間に合わなくても期限内の申告・納税は必要。法定相続分で未分割申告を行います。
- 未分割申告では「申告期限後3年以内の分割見込書」を添付。3年以内に分割すれば、分割成立日の翌日から4か月以内の更正の請求で配偶者の税額軽減・小規模宅地等の特例を受けられます。
- 期限に遅れると無申告加算税・延滞税の対象になります。配偶者の税額軽減や小規模宅地等の特例を受けるには、相続税の申告書に必要事項を記載し、必要書類を添付して申告する必要があるため、税額ゼロでも申告が必要になる場合があります。
- 期限を過ぎても申告しない方が不利になるため、気付いた時点でできるだけ早く期限後申告を行うことが重要です。自主的な期限後申告であれば、無申告加算税が軽減される場合があります。
期限が迫っていても、正しい段取りで進めれば落ち着いて対応できます。福岡で相続税の申告期限にお悩みのときは、まずは無料でご相談いただけます。
ふくおか相続税相談室 ほっと!では、福岡の相続税申告を15万円から承っています。まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)から、お気軽にどうぞ。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。
お見積り・ご依頼はこちら Contact Form
| ※本記事は2026年6月時点の情報をもとに、一般的な内容を分かりやすくまとめたものです。制度の数値・要件・期限は改正により変わる場合があり、記載の税額・評価額はモデルケース(概算)です。実際のお取り扱いは、最新の一次情報のご確認と、税理士への個別相談をおすすめします。 |

・福間税理士事務所、ふくおか相続税相談室 ほっと!代表。
・ 1977年10月5日生 福岡市出身
・保有資格:税理士、行政書士