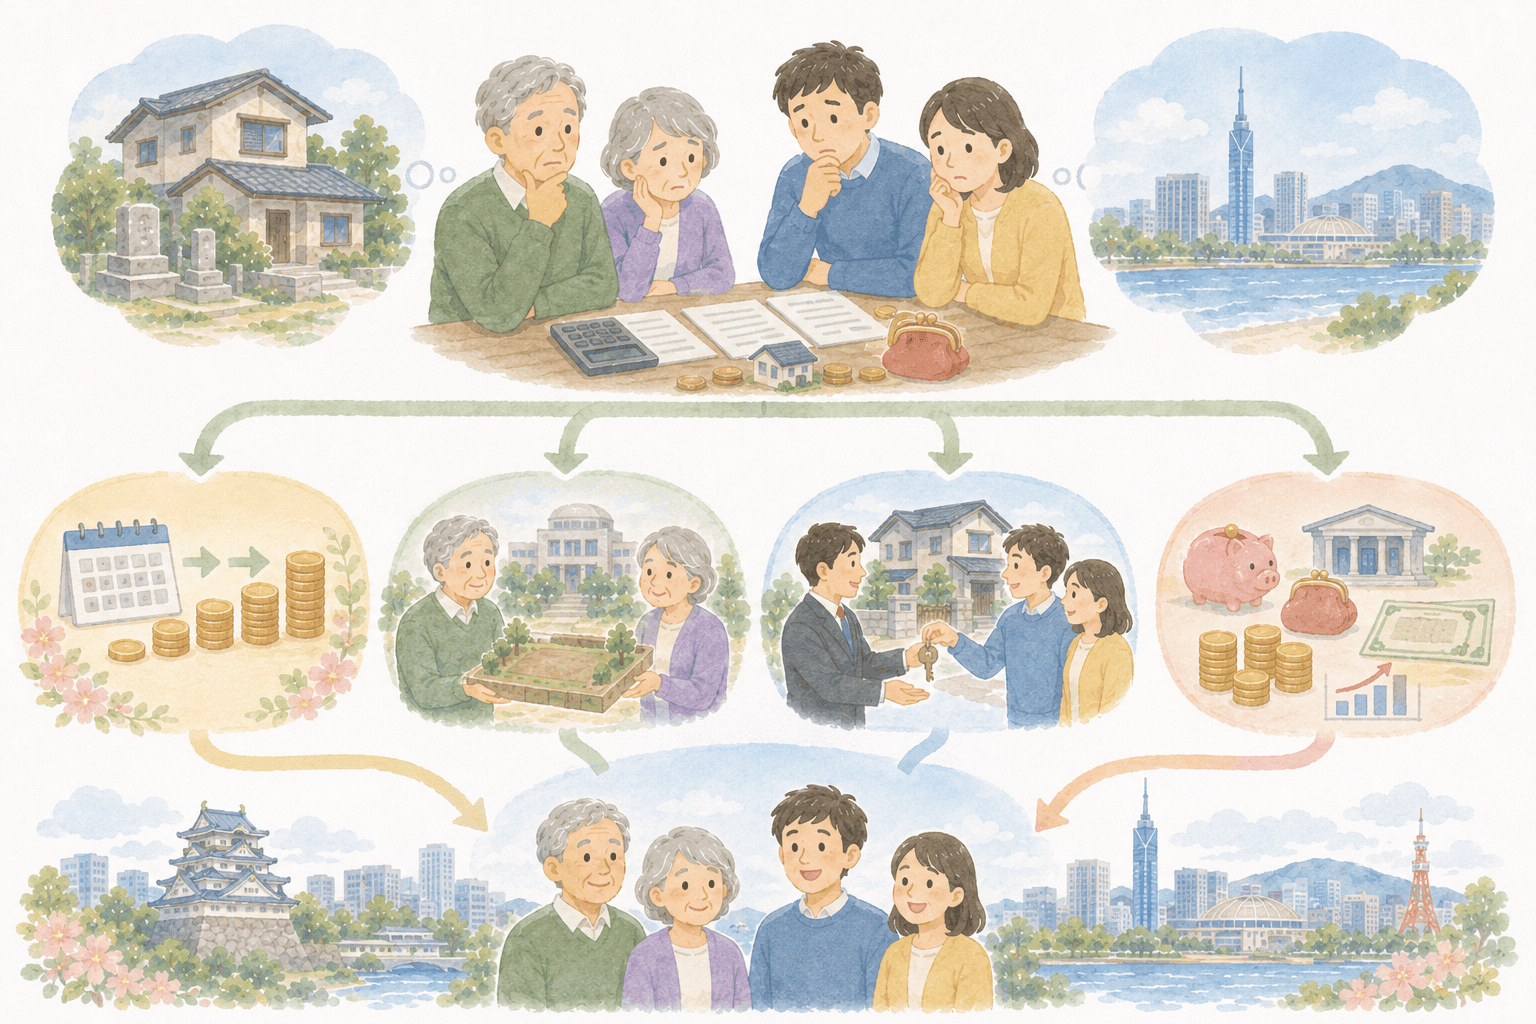
「福岡の実家とアパートは相続したけれど、手元の現金では相続税が払えない」——これは、地価の高い天神・博多の不動産や、実家・賃貸物件を引き継いだ福岡のご家庭で実際によくあるお悩みです。
相続税は現金で一括して納めるのが原則ですが、納められないときのための制度も用意されています。この記事では、延納(分割払い)・物納(財産で納める)・不動産の売却・納税資金の準備という4つの選択肢を、要件や注意点とあわせて整理します。「払えない=あきらめる」ではなく、順番に検討すれば対処できることが分かるはずです。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。


お見積り・ご依頼はこちら Contact Form

相続税は「現金一括・10か月以内」が原則
相続税は、被相続人が亡くなったことを知った日の翌日から10か月以内に申告し、原則として現金で一括納付します。納期限を過ぎると延滞税がかかるため、まずはこの期限を意識することが大切です。
福岡で納税資金が不足しやすいのは、遺産が不動産に偏りがちだからです。福岡市中心部の宅地は路線価が高く、評価額の割に現金が少ない、というケースが少なくありません。賃貸アパートや実家を相続すると、税額は大きいのに換金できる預貯金が足りない、という状況が起こります。
こうしたときに検討するのが、これから紹介する延納・物納・売却・資金準備です。なお、延納や物納は「申し込めば必ず使える」ものではなく、要件を満たし、税務署の許可を受けて初めて利用できる制度である点は押さえておきましょう。検討の優先順位は、まず延納、それでも難しければ物納、という流れが基本です。
延納(分割払い)の要件と利子税
延納は、相続税を一度に払えない場合に、担保を提供して年払いの分割で納める制度です。国税庁の要件をかみ砕くと、次のすべてを満たす必要があります(令和7年時点)。
- 相続税額が10万円を超えること
- 金銭で一括納付することが困難な事由があり、その困難な金額の範囲内であること
- 延納税額および利子税に相当する担保を提供すること(延納税額が100万円以下で、かつ延納期間が3年以下の場合は担保不要)
- 申告期限(延納申請期限)までに、延納申請書と担保提供関係書類を税務署へ提出すること
延納できる期間は原則5年ですが、遺産に占める不動産等の割合が高いほど期間は長くなり、最長20年まで認められます。利子税の割合も、不動産の割合が高いほど低く設定される仕組みです。
利子税は「延納特例基準割合」に連動して毎年変わります。たとえば令和7年(2025年)1月1日現在の延納特例基準割合0.9%をもとにすると、不動産等の割合が75%以上のケースでは、不動産に対応する税額の利子税はおおむね年0.4%(最長20年)、動産に対応する分は年0.6%程度になります。実際の率は申請する年や財産構成で変わるため、申請時点で税務署や税理士に最新の率を確認してください。なお、加算税・延滞税・連帯納付責任額は延納の対象になりません。
延納の利子税は、銀行融資の金利より低く抑えられていることが多い一方、延納特例基準割合の変更により変動する場合があります。市中金利や延納特例基準割合の動きによって負担が変わるため、後述する金融機関からの借入と総額を比べて判断するのが安全です。
物納の要件と注意点(最終手段として)
物納は、現金の代わりに相続した財産そのもので相続税を納める制度です。ただし「延納によっても金銭で納めることが困難」という、延納より一段厳しい状況が前提で、納付が困難な金額の範囲に限られます。要件が厳格なため、安易に選ぶのではなく、延納や売却を検討したうえでの最終手段と考えるのが現実的です。
物納に充てられる財産には順位があり、先順位のものから使うのが原則です(令和7年時点)。
- 第1順位:不動産、船舶、国債証券、地方債証券、上場株式など
- 第2順位:非上場株式(自社株)など
- 第3順位:動産
注意したいのは、どんな不動産でも物納できるわけではないことです。抵当権がついている、境界が確定していない、所有権を争っている、共有になっている、といった土地は「管理処分不適格財産」とされ、物納に使えません。また、市街化調整区域内の土地や無道路地などは「物納劣後財産」とされ、ほかに適した財産がない場合に限って認められます。福岡近郊の調整区域の土地や、境界未確定の実家などは、この点で物納が難しいことがあります。
一方で、物納で財産を引き渡すときの価額(収納価額)は、原則として相続税評価額です。土地の路線価は時価の8割程度が目安とされるため、相続後に値下がりした不動産では、市場で売るより物納のほうが結果的に有利になるケースもあります。なお、令和7年度の税制改正で延納・物納の許可限度額の計算方法が変わり、令和7年4月1日以後の相続開始分から適用されています。物納を検討する場合は、必ず最新の取り扱いを確認しましょう。
不動産を売却して納税する
納税資金をつくる最も一般的な方法が、相続した不動産の売却です。とくに使う予定のない土地や空き家であれば、売却して現金化し、その代金で相続税を納める形になります。
ここで知っておきたいのが、相続税の申告期限の翌日以後3年を経過する日までに売却すると、譲渡所得税を軽減できる「取得費加算の特例」です。納めた相続税の一部を売却益から差し引けるため、税負担を抑えられます。詳しくは福岡の相続不動産を売却したとき|取得費加算の特例で譲渡税を軽減をご覧ください。
相続した空き家を売る場合は、一定の要件を満たせば譲渡所得から最大3,000万円を控除できる特例もあります。あわせて相続した福岡の空き家を売るなら|3,000万円特別控除(空き家特例)を確認してください。
ただし、不動産の売却には買い手探しや価格交渉で時間がかかり、相続税の納期限(10か月)に間に合わないことがあります。その場合は、売却の見込みが立つまで延納を申請し、売れたら繰上げ納付する、という組み合わせも選択肢になります。繰上げ納付に早期完済手数料はかかりません。
納税資金を準備する方法
「払えない」状況を避けるには、相続が起きる前からの備えが効果的です。代表的なものを挙げます。
- 生命保険の活用:死亡保険金には「500万円×法定相続人の数」の非課税枠があり、受取人が指定されているため遺産分割を待たずに受け取れます。納税資金をすぐ用意できる点が大きな利点です。
- 二次相続まで見据えた分割:一次相続で配偶者の税額軽減を使いすぎると、二次相続で税額が膨らみ、結果的に納税資金が足りなくなることがあります。
- 金融機関からの借入:延納の利子税と金利を比べ、有利なほうを選びます。
生命保険を使った具体的な備え方は福岡で生命保険を使った相続税対策|非課税枠(500万円×法定相続人)を、一次・二次を通した分割の考え方は二次相続まで考えた福岡の自宅相続|配偶者控除の使い方で総額が変わるをご参照ください。
どの方法が向くかは、財産の構成・家族構成・売却のしやすさによって変わります。納税の全体像は福岡の相続税ガイドでも解説しています。
まとめ
- 相続税は現金一括・10か月以内が原則。福岡は不動産偏重で資金が不足しやすい。
- 払えないときは、まず延納(分割払い)を検討する。要件と利子税(毎年変動)を確認する。
- 延納でも難しい場合の最終手段が物納。要件が厳格で、使えない財産もある点に注意。
- 不動産売却は、相続税の申告期限の翌日以後3年を経過する日までに行えば、取得費加算で譲渡税を軽減できる場合がある。
- 生前の備え(生命保険・分割設計)で「払えない」事態は避けやすくなる。
- 延納や物納には申請期限があります。納期限を過ぎてしまうと利用できない場合があるため、「払えないかもしれない」と感じた段階で早めに税理士へ相談することが重要です。
延納・物納・売却のどれを選ぶかは、利子税や譲渡税まで含めた総額で比べないと判断を誤りがちです。福岡の不動産評価や納税資金の段取りは、相続税を専門に扱う税理士に早めにご相談ください。
ふくおか相続税相談室 ほっと!では、福岡の相続税申告を15万円から承っています。まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)から、お気軽にどうぞ。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。
お見積り・ご依頼はこちら Contact Form
| ※本記事は2026年6月時点の情報をもとに、一般的な内容を分かりやすくまとめたものです。制度の数値・要件・期限は改正により変わる場合があり、記載の税額・評価額はモデルケース(概算)です。実際のお取り扱いは、最新の一次情報のご確認と、税理士への個別相談をおすすめします。 |

・福間税理士事務所、ふくおか相続税相談室 ほっと!代表。
・ 1977年10月5日生 福岡市出身
・保有資格:税理士、行政書士