福岡で相続した実家や土地を「現金化したい」「納税のために売りたい」と考えたとき、気になるのが売却益にかかる税金です。相続税を払ったうえに、売ったらまた税金がかかるのか——そう不安に感じる方は少なくありません。
こうした負担をやわらげる制度が取得費加算の特例です。相続開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売れば、納めた相続税の一部を取得費に加算できます。この記事では、特例の仕組みと適用要件・期限、計算の考え方、空き家特例との選択、福岡で売却するときの段取りまでを税理士の視点で整理します。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。


お見積り・ご依頼はこちら Contact Form

取得費加算の特例とは
取得費加算の特例(正式には「相続財産を譲渡した場合の取得費の特例」)とは、相続や遺贈で取得した土地・建物・株式などを一定期間内に売ったとき、納めた相続税のうち一定額を「取得費」に上乗せできる制度です。取得費が増えるぶん売却益(譲渡所得)が小さくなり、結果として譲渡所得税・住民税を軽くできます。
まず前提として、不動産を売って利益が出ると、その利益(譲渡所得)に所得税・住民税がかかります。譲渡所得は、ごく簡単に書くと「売却金額 −(取得費 + 譲渡費用)」で計算します。
ここでいう「取得費」とは、その不動産を買ったときの代金などのことです。取得費加算の特例は、この取得費に相続税の一部を加算できる制度です。取得費が大きくなれば、差し引きで残る譲渡所得が小さくなり、税額が下がります。
なお、この特例は譲渡所得にのみ適用されます。株式の売買を事業・雑所得として行っている場合などには使えません(出典:国税庁 No.3267/2026年6月確認)。
適用要件と期限
取得費加算の特例を使うには、次の3つの要件をすべて満たす必要があります(出典:国税庁 No.3267/2026年6月確認)。
- 相続や遺贈によって財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- その財産を、相続開始のあった日の翌日から「相続税の申告期限の翌日以後3年を経過する日」までに譲渡していること
期限は「相続開始から3年10か月以内」が目安
3つ目の期限はわかりにくいので、かみ砕いて整理します。相続税の申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。そこからさらに3年が加わるため、実質的には相続開始から3年10か月以内に売却(譲渡)することが目安になります。
期限を1日でも過ぎると特例は使えません。福岡で売却を考えるなら、媒介契約から引渡しまでに数か月かかることも多いため、期限から逆算して早めに動くことが大切です。
相続税がかかっていなければ使えない
2つ目の要件のとおり、この特例は「相続税を納めた人」が対象です。基礎控除内におさまった場合や、配偶者の税額軽減などで納税額がゼロになった場合は、加算できる相続税額がないため適用できません。ご自身に相続税がかかっていたかは、相続税の申告書で確認できます。
計算の概要
取得費に加算できる相続税額は、次の式で計算します(出典:国税庁 No.3267/2026年6月確認)。
取得費に加算する相続税額 = その人の相続税額 ×(売却した財産の相続税評価額 ÷ その人の相続税の課税価格)
かみ砕くと、「自分が納めた相続税」を、「売った財産が占める割合」で按分するイメージです。相続財産に占める不動産の割合が大きく、相続税額が高い人ほど効果が大きくなります。ただし、加算できる金額が特例を使わずに計算した譲渡益を超える場合は、その譲渡益が上限です。譲渡益を超えてマイナスにできるわけではありません。
福岡の土地を売る場合のモデルケース(概算)
イメージをつかむため、モデルケース(概算)として福岡市内の土地を相続したケースで考えます。実際の税額は条件で変わるため、参考程度にご覧ください。
- その人が納めた相続税額:800万円
- その人の相続税の課税価格:1億円
- 売却した土地の相続税評価額:4,000万円
この場合、取得費に加算できる相続税額は、800万円 ×(4,000万円 ÷ 1億円)=320万円と計算できます。たとえば特例を使わないときの譲渡益が4,000万円だったとすると、ここから320万円を差し引いた3,680万円が課税の対象となる譲渡所得になります。
相続した不動産は被相続人の所有期間を引き継ぐため、多くの場合「長期譲渡所得」として扱われ、税率は20.315%(所得税・復興特別所得税・住民税の合計)です。なお、親が購入したときの契約書が見つからず取得費が分からない場合、取得費は売却金額の5%(概算取得費)とみなされ譲渡益が大きく出やすくなります。福岡の古い実家などでは、そのぶん取得費加算の特例が効いてくる場面と言えます。
空き家特例との選択
相続した不動産の売却でよく使われるもう一つの制度が、空き家特例(被相続人の居住用財産を売ったときの3,000万円特別控除)です。亡くなった方が一人で住んでいた古い家屋などを一定の要件で売ると、譲渡所得から最高3,000万円を控除できます(令和9年〈2027年〉12月31日までの譲渡が対象。令和6年〈2024年〉1月1日以後の譲渡で空き家を相続した相続人が3人以上の場合は2,000万円。出典:国税庁 No.3306/2026年6月確認)。
ここで重要なのが、取得費加算の特例と空き家特例は併用できない(どちらか一方を選ぶ)という点です(出典:国税庁 No.3306/2026年6月確認)。両方の要件を満たす場合は、納税額が少なくなる方を選ぶことになります。
一般的な傾向としては控除額の大きい空き家特例が有利になりやすい一方、空き家特例は「昭和56年5月31日以前の建築」「区分所有でない」「第三者への売却」など要件が厳しめです。要件に当てはまらない場合や譲渡益がそれほど大きくない場合は、取得費加算の特例の方が使いやすいこともあります。どちらが得かは個別の数字で変わるため、判断は税理士にご相談ください。空き家特例の詳しい要件は相続した福岡の空き家を売るなら|3,000万円特別控除(空き家特例)で解説しています。
福岡で売却するときの段取り
福岡では天神・博多をはじめ地価が上昇している地域もあり、相続した不動産を売ると譲渡益が出やすい状況です。納税資金の確保や遺産分割のために売却する場合の流れを整理します。
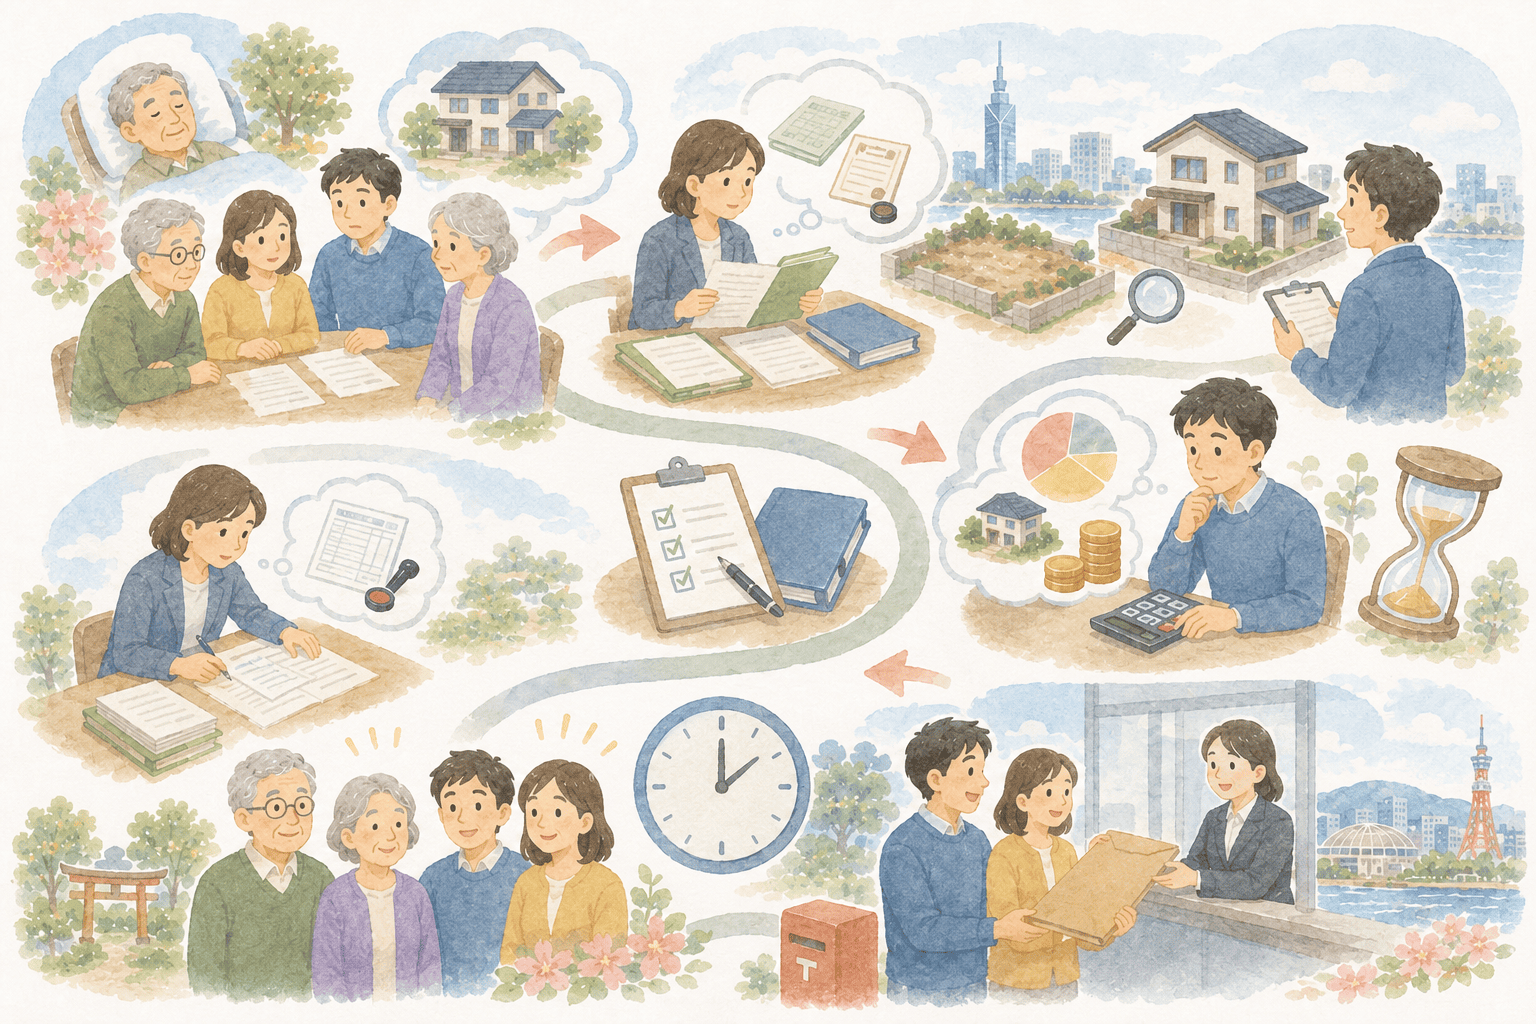
- 期限を確認する:相続開始日を起点に「3年10か月以内」のリミットを把握します。引渡しまでの期間も見込んで逆算しましょう。
- 相続登記を済ませる:被相続人名義のままでは売れません。相続登記は2024年4月から義務化されています。
- どの特例を使うか検討する:取得費加算と空き家特例のどちらが有利か、また併用不可の点を踏まえて方針を決めます。
- 福岡の相場で売却活動を行う:地元の不動産会社へ媒介を依頼します。売買契約書・領収書など、確定申告で必要になる書類は保管しておきます。
- 翌年に確定申告する:売却した翌年の確定申告で特例を適用します。「相続財産の取得費に加算される相続税の計算明細書」「譲渡所得の内訳書」、国税庁のチェックシートなどの添付が必要です。譲渡所得の申告は、亡くなった方ではなく売却した相続人ご自身の住所地を管轄する税務署へ行います。
なお、納税資金が足りずに売却を検討している場合は、延納・物納といった選択肢もあります。納税資金の作り方は福岡で相続税が払えないとき|延納・物納・売却・納税資金の作り方で詳しく解説しています。
まとめ
- 取得費加算の特例は、納めた相続税の一部を取得費に加算し、譲渡所得税・住民税を軽くできる制度です。
- 適用には「相続税が課税されていること」「相続開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ること」などの要件があります。
- 加算額は「相続税額 ×(売却財産の相続税評価額 ÷ 課税価格)」で按分します(譲渡益が上限)。
- 空き家特例とは併用できません。両方使えるときは、税額が少なくなる方を選びます。
- 福岡で売る場合は、期限から逆算して相続登記・売却活動・翌年の確定申告を計画的に進めましょう。
制度の数値・要件・期限は改正で変わることがあります。本記事は2026年6月時点の国税庁の情報をもとにしていますが、適用の際は最新の一次情報をご確認のうえ、個別の判断は税理士にご相談ください。福岡の相続税の全体像は福岡の相続税ガイドでも解説しています。
福岡の相続不動産の売却・税金は、まず無料でご相談を
「取得費加算と空き家特例のどちらが得か」「期限に間に合うか」の判断は、相続税の申告内容と売却の条件を合わせて見る必要があります。ふくおか相続税相談室 ほっと!では、相続税の申告から売却時の譲渡所得まで一貫してサポートします。
ふくおか相続税相談室 ほっと!では、福岡の相続税申告を15万円から承っています。まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)から、お気軽にどうぞ。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。
お見積り・ご依頼はこちら Contact Form
| ※本記事は2026年6月時点の情報をもとに、一般的な内容を分かりやすくまとめたものです。制度の数値・要件・期限は改正により変わる場合があり、記載の税額・評価額はモデルケース(概算)です。実際のお取り扱いは、最新の一次情報のご確認と、税理士への個別相談をおすすめします。 |

・福間税理士事務所、ふくおか相続税相談室 ほっと!代表。
・ 1977年10月5日生 福岡市出身
・保有資格:税理士、行政書士