福岡で親のマンションを相続した、あるいはこれから相続に備えたい、そんなとき気になるのが「うちのマンションは相続税の評価でいくらになるのか」という点です。
実は2024年(令和6年)1月から、一定の居住用の区分所有マンションについて、相続税評価のルールが見直されました。特に博多駅周辺や百道浜、アイランドシティなどの高層マンションでは、築年数・所在階・敷地持分などによって、従来より評価額が上がるケースがあります。
本記事では、マンションの相続税評価の基本から、2024年の新ルール(区分所有補正率)、福岡のタワマンへの影響、評価額の調べ方、注意点までを、税理士監修のもとでわかりやすく解説します。結論を先に言うと、築浅・高層階のタワマンほど評価額が上がりやすく、従来の「タワマン節税」の効果は縮小しています。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。


お見積り・ご依頼はこちら Contact Form

マンションの相続税評価の基本
マンションを相続したときの評価額は、「建物部分」と「土地部分」を分けて計算します。
- 建物部分(区分所有権)…固定資産税評価額をもとに計算します。市区町村から届く固定資産税の課税明細書で確認できます。
- 土地部分(敷地利用権)…マンションが建つ敷地全体を路線価で評価し、その人が持つ敷地権の割合(持分)をかけて求めます。
福岡市中心部や市街地の土地は、路線価方式で評価するケースが多くあります。路線価の調べ方は「福岡市の路線価で相続税評価額を調べる方法|天神・博多の地価も解説」で詳しく解説しています。
ここで問題になっていたのが、従来の相続税評価では、階数や眺望などによる市場価格の差が十分に反映されにくいという点でした。同じマンション内の同程度の面積の住戸でも、高層階ほど市場価格が高くなる一方、相続税評価額との差が大きくなるケースがありました。ところが市場価格は、眺望や希少性から高層階ほど高くなります。
その結果、タワーマンションの高層階では、市場価格と相続税評価額が大きく離れる(乖離する)状態が生まれていました。この乖離を是正するために導入されたのが、後述する2024年の新ルールです。
なお、マンションも含めた相続財産の評価が必要なケースの考え方は「相続財産の評価が必要のようですが」でも触れています。
2024年新ルールの概要(区分所有補正率)
国税庁は「居住用の区分所有財産の評価について(法令解釈通達)」を定め、2024年(令和6年)1月1日以後に相続・遺贈・贈与で取得した分譲マンションから、新しい評価方法が適用されています(出典:国税庁/2023年公表)。
新ルールでは、従来の方法で計算した評価額に「区分所有補正率」をかけて補正します。考え方は次のとおりです。
新しい評価額=(従来の区分所有権の価額+従来の敷地利用権の価額)× 区分所有補正率
区分所有補正率は、まず「評価乖離率」を求め、そこから判定します。評価乖離率は、次の4つの指数で計算されます。
- ① 築年数(築年数が浅いほど補正率が上がる)
- ② 総階数指数(建物の総階数が高いほど上がる/地階は含めない)
- ③ 所在階(住んでいる部屋の階数が高いほど上がる)
- ④ 敷地持分狭小度(1戸あたりの敷地の持分が小さいほど上がる)
この評価乖離率から「評価水準(=1÷評価乖離率)」を計算し、次の表のとおり補正します。
| 評価水準 | 区分所有補正率 | 評価額への影響 |
| 0.6未満 | 評価乖離率 × 0.6 | 評価額が上がる(引き上げ) |
| 0.6以上 1以下 | 補正なし | 従来どおり(変わらない) |
| 1超 | 評価乖離率 | 評価額が下がる(引き下げ) |
このルールのねらいは、マンションの相続税評価額を、市場価格に近い理論値の6割程度の水準に近づけ、戸建てとの評価上のバランスを図ることにあります(出典:国税庁)。築浅・高層階のタワマンほど評価水準が0.6を下回りやすく、評価額が上がる仕組みです。
新ルールの対象になるマンション・ならないマンション
新ルールの対象は、区分所有登記された3階建て以上の居住用の分譲マンションです。次のようなものは対象外で、従来どおりの評価になります(出典:国税庁通達)。
- 地階を除く総階数が2階以下の建物(低層の物件)
- 一棟をまるごと所有しているマンション(各戸を区分所有していないもの)
- 事業用のオフィス・店舗・テナント(居住用ではないもの)
- いわゆる二世帯住宅(居住用の専有部分が3室以下で、その全てに区分所有者やその親族が住んでいるもの)
福岡のタワマンへの影響
そもそもこの改正のきっかけは、市場価格と評価額の差を利用した「タワマン節税」への対応でした。象徴的なのが、最高裁まで争われた事例です。相続開始前に合計約13.8億円で購入した不動産を、相続時に合計約3.3億円と評価し、借入金と相殺して相続税をゼロと申告したところ、国税当局がこれを認めず、最終的に国側が勝訴しました(最高裁令和4年4月19日判決)。
これは首都圏の極端な事例ですが、こうした乖離を制度として正そうというのが新ルールの背景です。
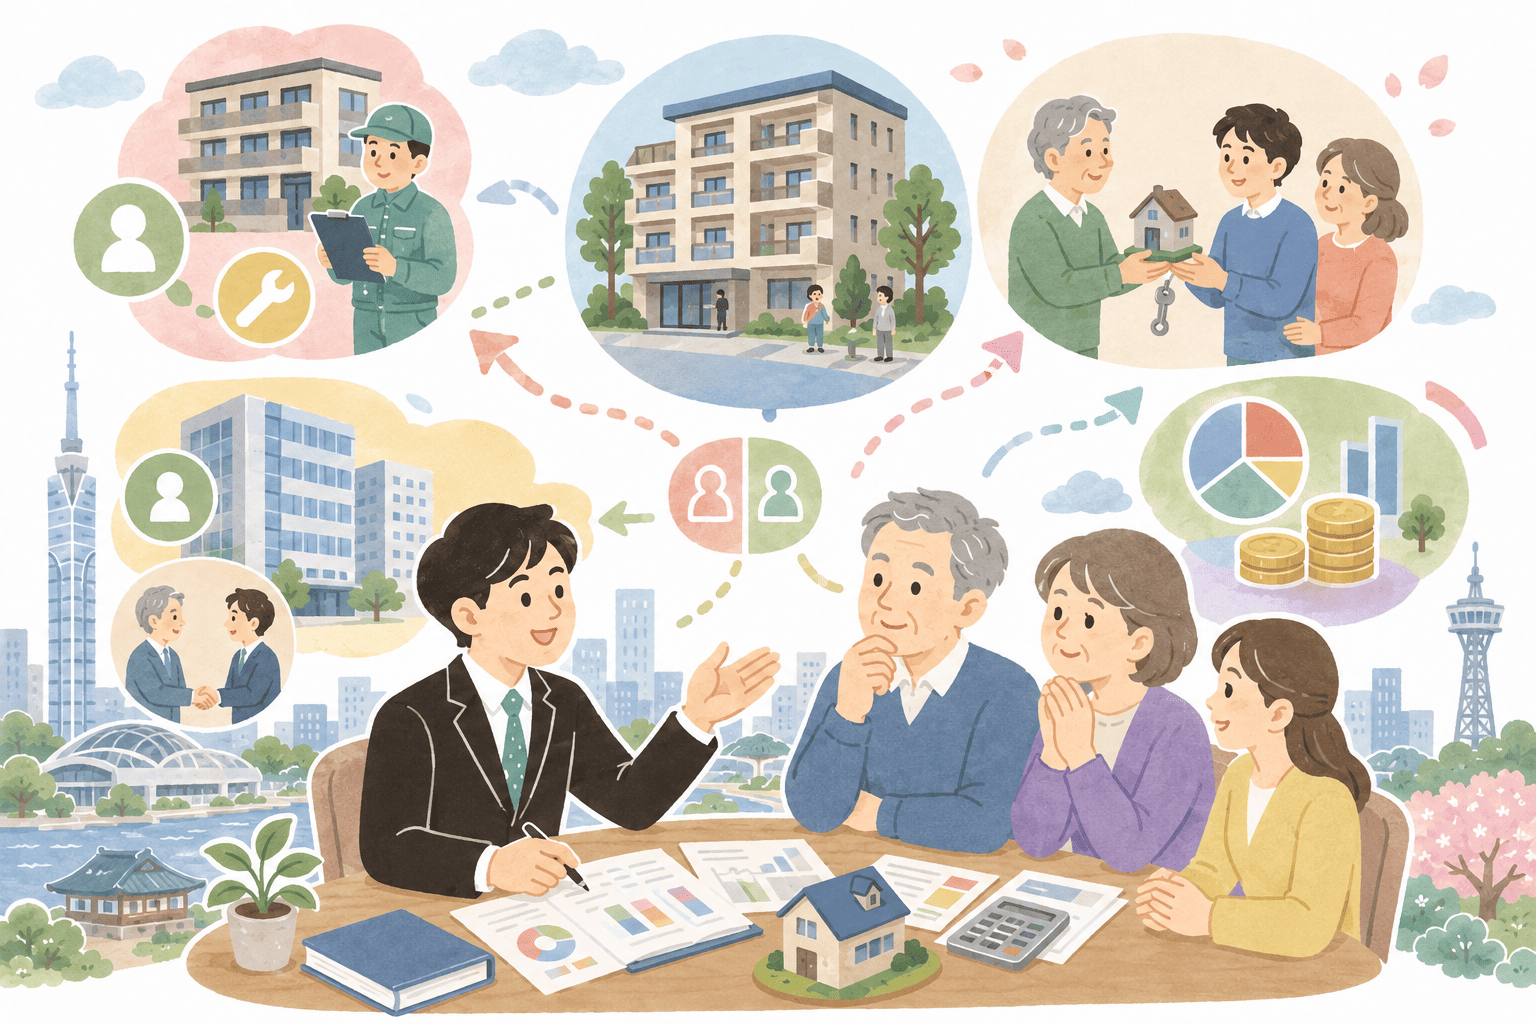
福岡でも、近年は天神ビッグバンや博多コネクティッドといった再開発を背景にマンション価格が上昇し、博多駅周辺・百道浜(ももちはま)・アイランドシティ(香椎照葉)などの人気エリアでは、市場価格と従来の評価額が離れやすい状況があります。首都圏ほどの乖離幅にならないことも多いものの、福岡のタワマンでも新ルールで評価額が上がるケースは十分に考えられます。
影響の出方を、あくまで概算のモデルケースとして整理すると次のようになります(実際の金額は物件ごとに大きく異なります)。
- 築浅・高層階・敷地持分が小さいタワマン…評価水準が0.6を下回りやすく、評価額が上がる傾向。たとえば従来3,000万円台だった住戸が、補正で4,000万〜5,000万円規模になることもあり得ます(※あくまで例。個別に試算が必要)。
- 築古・低層・郊外のマンション…評価水準が0.6〜1に収まれば補正はなく、評価額は従来どおりです。
- 評価水準が1を超えるケースでは、逆に評価額が下がることもあります。
このように、従来の「タワマンを買って評価額を大きく圧縮する」という節税の妙味は縮小しています。一方で、居住用としての資産価値や、後述する小規模宅地等の特例の活用余地は別の論点です。福岡の不動産を使った相続税対策全般は「福岡の不動産オーナーの相続税対策|賃貸経営・法人化・生前贈与」もあわせてご覧ください。
評価額の調べ方
新ルールでマンションの評価額を出すには、おおむね次の書類と情報が必要です。
- 登記事項証明書(全部事項証明書)…専有部分の床面積・所在階・敷地権の割合を確認します。手元になければ、法務局や登記情報提供サービスで取得できます。
- 固定資産税の課税明細書(または評価証明書)…建物の固定資産税評価額を確認します。
- 路線価図…敷地(土地)の評価に使います。調べ方は「福岡市の路線価で相続税評価額を調べる方法」をご覧ください。
これらをもとに、先ほどの4つの指数(築年数・総階数指数・所在階・敷地持分狭小度)を確認して評価乖離率を計算します。とはいえ、計算式はやや複雑です。
そこで国税庁が「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」というExcelファイルを公表しており、登記事項などを入力すると補正率が自動で計算されます。まずはこのツールで、ご自身のマンションがどの程度影響を受けるかの目安をつかむとよいでしょう。
もっとも、敷地持分狭小度の計算や、対象になるかどうかの判定(二世帯住宅・店舗併用など)は迷いやすいポイントです。正確な評価額や納税額を知りたい場合は、相続税に強い税理士に試算を依頼するのが確実です。
注意点
最後に、福岡でマンションを相続する際に押さえておきたい注意点をまとめます。
- 金額はあくまでモデルケース…本記事の数値は概算の例です。実際の評価額・税額は物件や相続人の状況で変わるため、最終的な判断は税理士にご確認ください。
- ルールは将来見直される可能性…通達では、計算式や「0.6」という数値は適時見直すと明記されています。申告時点の最新情報を確認することが大切です。
- さらなる適正化の議論が進行中…2025年11月の政府税制調査会の専門家会合では、一棟所有の賃貸不動産や不動産小口化商品などについても評価の見直しが議論されています。今後の改正動向に注意が必要です。
- 行き過ぎた節税は否認リスク…新ルールに沿って評価した場合でも、極端な節税には「総則6項」による個別否認のリスクが残ります。
- 小規模宅地等の特例は併用可能…区分所有補正率を適用したあとの評価額に対して、自宅敷地の評価を最大8割減らせる小規模宅地等の特例を使えます。要件は「【自宅】福岡で小規模宅地等の特例を使う条件|330㎡まで80%減」で解説しています。
まとめ
- マンションは「建物(区分所有権)」と「土地(敷地利用権)」に分けて評価する。
- 2024年1月1日以後に相続・遺贈・贈与で取得した一定の居住用区分所有マンションについて、評価乖離率をもとにした「区分所有補正率」で評価額を補正する新ルールが始まった。
- 築浅・高層階・敷地持分が小さいタワマンほど評価額が上がりやすく、従来のタワマン節税の効果は縮小した。
- 博多・百道浜・アイランドシティなど福岡の人気エリアのタワマンでも、評価額が上がるケースがある。
- まずは国税庁の計算明細書で目安をつかみ、正確な試算は税理士に相談するのが安心。
福岡の相続税全体の流れや費用感は「福岡の相続税ガイド|申告・節税・税理士費用まで税理士が解説」でまとめています。
ふくおか相続税相談室 ほっと!では、福岡の相続税申告を15万円から承っています。まずは無料でご相談いただけます。無料相談フォーム・お問い合わせフォーム・お電話(0120-975-218)から、お気軽にどうぞ。
おまかせください!
では、
福岡の相続税申告を
15万円から承っています。
無料相談フォーム・お問い合わせフォーム・お電話から、お気軽にどうぞ。
お見積り・ご依頼はこちら Contact Form
| ※本記事は2026年6月時点の情報をもとに、一般的な内容を分かりやすくまとめたものです。制度の数値・要件・期限は改正により変わる場合があり、記載の税額・評価額はモデルケース(概算)です。実際のお取り扱いは、最新の一次情報のご確認と、税理士への個別相談をおすすめします。 |

・福間税理士事務所、ふくおか相続税相談室 ほっと!代表。
・ 1977年10月5日生 福岡市出身
・保有資格:税理士、行政書士